Domain wact.de kaufen?
Wir ziehen mit dem Projekt
wact.de um.
Sind Sie am Kauf der Domain
wact.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wact.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
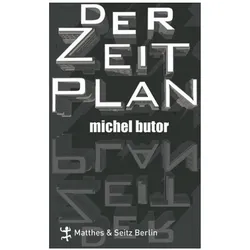
Der Zeitplan, Belletristik von Michel ButorButor, Michel Michel Butor, geboren 1926, ist einer der bedeutenden französischen Schriftsteller des 20. Jahrhunderts. Er studierte Philosophie und lehrte an Hochschulen in Kairo, Manchester, Saloniki und Genf. Sein vielschichtiges Werk, mit dem er den Nouveau Roman mitbegründete, wurde unter anderem mit dem Prix Renaudot ausgezeichnet. Ritte, Jürgen Jürgen Ritte, 1956 geboren, ist Direktor des germanistischen Instituts an der Université de la Sorbonne Nouvelle. Er gibt die deutsche Ausgabe der Korrespondenz Marcel Prousts heraus. 2013 wurde ihm der Eugen-Helmlé-Übersetzerpreis zugesprochen. Ritte lebt in Paris.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unqualifizierte Zeitstempel, Fachbücher von Daniel LautenbacherWie lässt sich beweisen, dass ein digitales Dokument zu einem bestimmten Zeitpunkt bereits existierte? Welchen Beweiswert haben Hashwerte, die in Distributed-Ledger-Systemen mit einem unqualifizierten elektronischen Zeitstempel gespeichert werden? Der Autor verbindet technische Grundlagen der DLT mit einer juristischen Analyse. Im Mittelpunkt stehen die eIDAS-Verordnung, das Vertrauensdiensterecht und zivilprozessuale Beweisregeln. Die Untersuchung zeigt, dass unqualifizierte elektronische Zeitstempel die Beweisführung stärken können, sofern manipulationssichere DLT und kollisionsresistente Hashfunktionen eingesetzt werden. Datenschutzrechtliche Grenzen und Einsatzfelder in Urheberrecht, Compliance und Vertragswesen ergänzen die Untersuchung.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Zeitplan, Belletristik von Michel ButorButor, Michel Michel Butor, geboren 1926, ist einer der bedeutenden französischen Schriftsteller des 20. Jahrhunderts. Er studierte Philosophie und lehrte an Hochschulen in Kairo, Manchester, Saloniki und Genf. Sein vielschichtiges Werk, mit dem er den Nouveau Roman mitbegründete, wurde unter anderem mit dem Prix Renaudot ausgezeichnet. Ritte, Jürgen Jürgen Ritte, 1956 geboren, ist Direktor des germanistischen Instituts an der Université de la Sorbonne Nouvelle. Er gibt die deutsche Ausgabe der Korrespondenz Marcel Prousts heraus. 2013 wurde ihm der Eugen-Helmlé-Übersetzerpreis zugesprochen. Ritte lebt in Paris.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement für Bauleitende, Fachbücher von Dieter BrendtImmer wieder klagen Bauleitende darüber, dass sie wegen Arbeitsüberlastung und Zeitnot ihre Möglichkeiten nicht effizient ausschöpfen können. Ehe sie sich versehen und ohne genau zu wissen, wieso, befinden sie sich in Situationen, in denen sie nur noch reagieren statt zu agieren. Wichtige Aufgaben werden erst nach dem offiziellen Arbeitsschluss erledigt, häufig resultieren daraus Berufs-Freizeit-Konflikte. Wie können Bauleitende gegensteuern, ihre Zeit optimal gestalten, wie lenken, statt gelenkt zu werden? Dieses Buch bietet mit der Methodik des persönlichen Zeitmanagements praxisnahe Lösungen, mit denen Bauleiter ab sofort planvoll und erfolgreich ihren Arbeitsalltag gestalten können.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
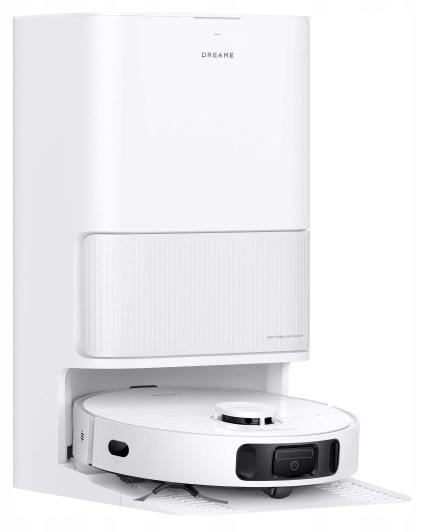
Saugroboter Dreame D20 Ultra-Wischen, Reinigungsstation, Zeitplan RLD31SESaugroboter Dreame D20 Ultra Wischfunktion Reinigungsstation Kartierung des RaumsLaufzeit/Ladezeit:/210 minZeitschaltuhr/Virtuelle Wand: ja/ja, FunktionLaden und Wiederaufnahme der Reinigung: jaAutomatische Rückkehr zur Basis und Laden: jaSensoren: Antikollisions-, Teppich-, Kanten-, Distanz-, Hindernis-, Sturzsensor Reinigungsplan EinstellenOptimieren Sie Ihre Zeit mit intelligenter Reinigungsplanung. Programmieren Sie den Roboter so, dass er reinigt, wenn Sie bei der Arbeit, beim Einkaufen oder einfach beim Entspannen sind. Einige Modelle verfügen über erweiterte Planungsfunktionen, die es ermöglichen, ihre Möglichkeiten maximal auszuschöpfen. Genießen Sie ein perfekt sauberes Zuhause und Zeitersparnis. Möbel Werden Sicher SeinDer intelligente Antikollisionssensor sorgt dafür, dass der Saugroboter Hindernissen sanft ausweicht und Stöße sowie Kratzer vermeidet. Vergessen Sie Sorgen um Schäden und genießen Sie die Freiheit der automatischen Reinigung. Das Gerät bewegt sich effizient du428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.